有稅單但冇糧單,可以申請稅貸嗎?免入息證明安排點理解?
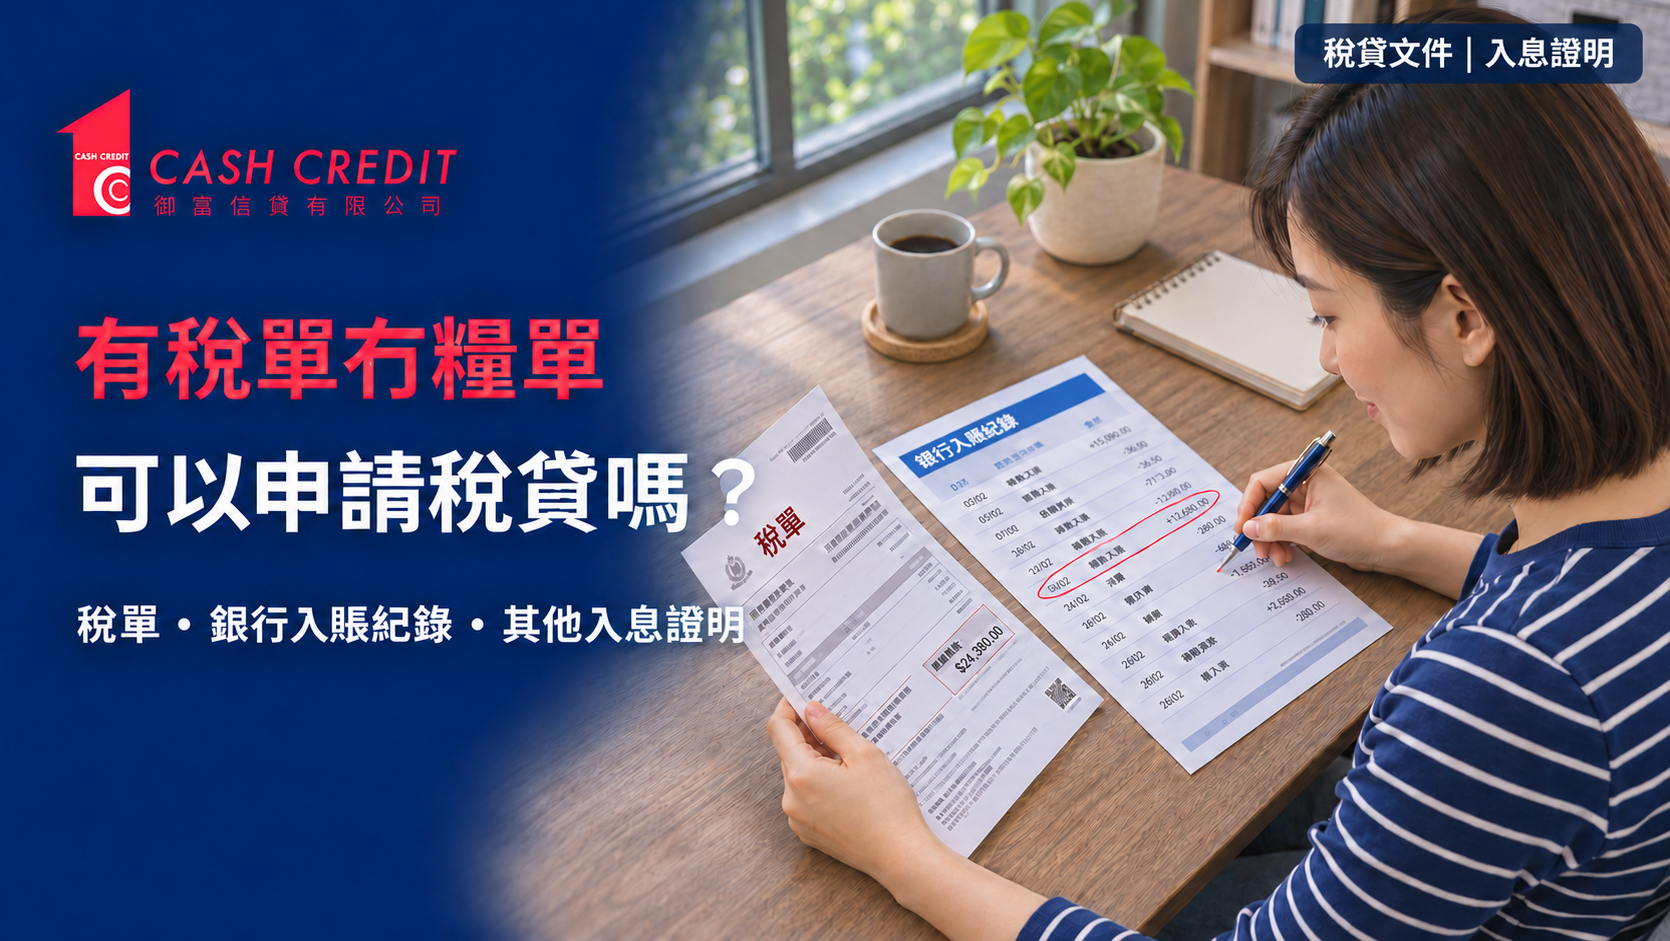
重點摘要:有稅單但冇糧單,可以先向機構查詢適用的申請安排。稅單有助說明評稅及繳款需要,卻不一定能代替近期收入證明。「免入息證明貸款」是否適用、免交哪類資料及仍須如何核實,要按具體產品確認;不能理解為只憑一張稅單便一定獲批。 最近轉工,第一份新糧才剛收到,手上未有完整糧單,稅單卻已經寄到。又或者一直以現金或支票出糧,平日有收入,但缺少標準薪金文件。這時想查詢稅貸,應該先交稅單,還是一定要等齊糧單? 稅單可以用來申請貸款嗎? 稅單可以是申請時用來說明情況的資料之一。例如本期應繳金額與到期日,有助機構了解為何需要交稅周轉、缺口有多少,以及時間是否迫切。但機構是否要求稅單、接受哪類稅務文件,以及還需甚麼資料,仍須逐項確認。 了解稅單貸款安排時,要分清「提供稅單協助評估」與「只交稅單即可獲批」是兩回事。稅單本身不是存款,也不代表稅務局為貸款提供擔保,更不是拿來抵押就必然取得某個額度的憑證。 另一個容易忽略的地方,是過往評稅資料與現時收入未必相同。即使文件反映某個課稅年度的收入情況,機構仍可能需要了解你現在做甚麼工作、每月實際收到多少,以及已有多少供款。 稅單、糧單及銀行入賬紀錄,各自說明甚麼? 資料 可以協助說明甚麼 單靠這項資料未必能確認甚麼 稅單或評稅通知 相關評稅資料、稅款金額及繳付日期 最新工作的收入、近期轉變及現時可用現金 糧單 指定發薪期間的底薪、津貼或其他薪酬項目 每筆款項是否已到賬,以及之後收入是否相同 銀行入賬紀錄 款項何時入賬及實際收款情況 每筆存款的來源、是否屬工資及能否持續 三者的作用不同,未必可以直接互相取代。例如銀行有一筆大額入賬,不代表一定是薪金;一張糧單亦未必反映尚未發放的佣金。對申請人而言,最有用的是把文件所涉及的期間與收入來源說清楚,而不是盡量上傳大量無關紀錄。 若只是缺少指定格式的糧單,可先問機構是否接受其他收入資料。毋須先認定自己「完全沒有入息證明」,也不要把所有文件混稱為稅單,否則容易令查詢方向不清楚。 有稅單但冇齊糧單,三種情況可以怎樣處理? 最近轉工,近期出糧紀錄較少 如果新工作只出過一次糧,可以先交代入職日期、薪酬安排及首筆出糧涵蓋的期間。第一個月只工作半個月,與正式月薪較低,是不同情況,宜讓機構清楚分辨。 手上如有僱傭文件、首筆入賬或其他工作資料,可以先詢問是否適用,以及是否仍需其他資料。這些只是可討論的方向,不代表某一組文件必然取代指定期間的糧單。 同時應說清楚交稅日期,不要等到臨近到期才發現仍欠資料。機構能否接受近期轉工申請、如何計算收入及需要多久處理,均應按實際情況確認。 稅單上的收入與現時收入不同 假設一位申請人上一個課稅年度收入較高,最近轉到新工作,每月底薪變為HK$25,000,佣金亦未穩定。他手上雖然有舊年度評稅資料,新的供款預算仍應按目前可持續的收入考慮。 查詢時應主動說明變動,而不是只展示收入較高的舊資料。可以把近期已收到的收入、未發放款項、必要生活費及現有月供分開,讓交稅缺口與可負擔供款更清楚。 這是假設情景,並非批核或成功個案。收入下跌、轉工或佣金變化可能需要不同評估,不能由舊稅單上的數字直接推算可借金額。 現金或支票出糧,沒有標準糧單 現金出糧不等於沒有收入,但要如實交代發薪頻率、款項來源及工作是否持續。可以先問是否接受僱主紀錄、收款紀錄、銀行存款或其他資料,並由機構說明適用的核實方法。 如果存款分批進行,應解釋實際原因;若以支票收款,也可以說明發薪與入賬時間。不要把朋友轉賬或短期借來的資金當成工作收入。 對自僱、freelancer及多個客戶付款的情況,可另參考自僱及佣金收入人士申請稅貸的收入紀錄整理,再向機構確認自己現有的資料是否適用。 免入息證明安排,是否等於只交稅單便可申請? 「私人貸款免入息證明」或「免文件」可能指免交指定證明,或符合某些條件時採用其他核實方法,實際含義要看產品說明。不能把不同機構的宣傳字眼,理解成完全相同的申請標準。 查詢時可以把問題問得更具體:「免的是標準糧單,還是其他收入文件?」「仍需提供甚麼資料?」「沒有近期自動轉賬出糧,是否有合適安排?」這比只問「係咪免文件」更容易知道自己要準備甚麼。 即使不要求某類證明,機構仍可能了解收入來源、現有債務及還款能力。你亦應按實際收入判斷是否承擔得起新供款,而不是因文件較簡化,便把可借金額當作可安心使用的預算。 免入息證明與免TU,有甚麼不同? 免入息證明涉及收入資料的提交或核實方式;免TU則涉及是否透過環聯信貸報告作評估,兩者不能互相推論。某項安排免查TU,不代表同時免交收入資料,反過來亦一樣。 若兩方面都有疑問,應分開詢問。想了解信貸評估的部分,可閱讀稅貸有無免TU方案;查詢當前產品時,則仍須確認自己的適用條件。 向財務公司查詢前,先把需要與資料對上 先說清楚用途與金額:本期應繳多少稅、自己已有多少預留款、真正需要補足多少,以及付款日期。若同時需要應付其他必要開支,也應分開交代,不要把所有用途只寫成「交稅」。 再說清楚現況與資料:目前工作、出糧方式、有沒有近期轉工或收入改變,以及手上有哪些稅務及收款紀錄。機構才可以具體回應還需要甚麼,而不是只給你一份未必適用的泛用清單。 缺口與供款,用現在的收入計算 假設本期稅款HK$18,000,已有HK$6,000可用,交稅缺口是HK$12,000。這個算式只用來整理需要,並不是產品最低額或批核額度;是否借貸及借多少,仍要看方案是否合適。 取得報價後,應核對實際到手金額、APR、費用、每月供款及總還款額。若近期收入已減少,供款預算也要相應調整,不應沿用上一個高收入年度的生活及借貸水平。 資料未齊,可以先向Cash Credit了解安排 你可以透過Cash Credit私人貸款頁面先說明有稅單但缺少糧單的原因,由專員了解目前工作、收入及交稅需要,再確認適用的資料要求。是否接受替代資料與最終貸款條件,均須按個別申請評估。 先查詢不等於承諾申請,也不代表已獲批。收到具體條件後,再核對供款是否配合自己的收入周期;未確認到賬前,亦不應把申請中的貸款計作已可繳稅的資金。 常見問題 有舊稅單,但未有近期糧單,可以先查詢嗎? … Read more